
Rédigé avec l’expertise d’Azur Toiture Rénovation, couvreur certifié RGE Qualibat dans le 06.
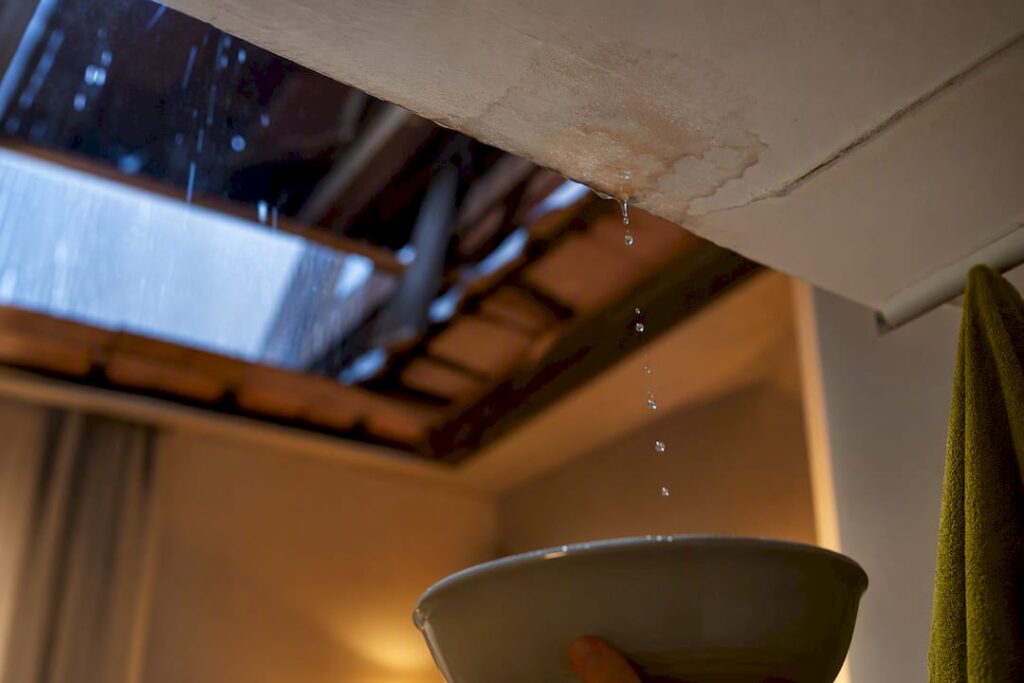
Votre assurance habitation indemnise les dégâts intérieurs causés par une infiltration soudaine (plafond taché, mur gonflé, mobilier abîmé), mais la réparation de la toiture elle-même reste à votre charge, sauf tempête reconnue ou garantie décennale applicable. La priorité absolue : déclarer le sinistre dans les 5 jours ouvrés suivant sa découverte, comme l’impose l’article L113-2 du Code des assurances, tout en bâchant la zone touchée et en photographiant chaque dommage avant toute réparation définitive.
En bref:
- Seules les infiltrations soudaines à l’intérieur du logement sont généralement prises en charge, tandis que la réparation de la toiture reste à la charge du propriétaire sauf cas de tempête ou garantie décennale.
- La déclaration doit être faite dans un délai strict de cinq jours ouvrés après la découverte du sinistre, en prenant soin de photographier et bâcher immédiatement la zone endommagée.
- Une inspection visuelle régulière de la toiture, notamment après les tempêtes ou en cas de corrosion, peut prévenir l’aggravation des dégâts et limiter l’impact sur l’assurance.
- La vétusté et un entretien négligé peuvent faire diminuer considérablement le montant de l’indemnisation, d’où l’importance de conserver factures et preuves d’entretien.
- Lors d’un sinistre, il est essentiel de se conformer aux normes DTU lors des réparations pour éviter tout refus ou limitation de garantie.
Table des matières
- Comment détecter un dégât des eaux toiture avant qu’il ne s’aggrave
- Que prend en charge l’assurance habitation en cas de fuite de toiture ?
- Comment déclarer un dégât des eaux toiture à son assurance ?
- Qui paie quoi en copropriété : locataire, propriétaire ou syndic ?
- Comment se déroule l’expertise et l’application de la vétusté ?
- Prévenir un dégât des eaux toiture : entretien et normes DTU
- Retour terrain : un sinistre traité à Cagnes-sur-Mer
- Le point de vue d’Aurélie sur les priorités à retenir
- Une intervention d’urgence, un dossier assurance solide
- Sources
- Questions fréquentes
Comment détecter un dégât des eaux toiture avant qu’il ne s’aggrave
Une infiltration ne se révèle pas toujours par une flaque au sol. Regardez d’abord vos plafonds : une auréole jaunâtre, une cloque de peinture ou une odeur d’humidité persistante trahissent souvent une fuite qui progresse depuis plusieurs semaines. À l’extérieur, montez sur une échelle (ou faites-le faire) pour repérer une tuile fendue, un faîtage descellé ou un solin décollé autour d’une cheminée. Sur la Côte d’Azur, les embruns salins accélèrent la corrosion des fixations métalliques, et le mistral peut soulever ou déplacer des tuiles mal arrimées sans que cela se voie du sol.
Dès que le doute s’installe, agissez dans cet ordre :
- Coupez l’électricité dans la zone touchée si l’eau s’infiltre près d’un tableau ou d’une prise.
- Surélevez les meubles et objets fragiles pour limiter les pertes.
- Bâchez la zone extérieure endommagée ou faites intervenir un couvreur en urgence.
- Photographiez chaque dégât sous plusieurs angles, avec un horodatage visible.
- Prévenez le syndic si l’immeuble est en copropriété et que la toiture relève des parties communes.
Conseil de pro : Prenez toujours une photo large de la pièce entière avant de déplacer quoi que ce soit. Un expert préfère voir la scène “brute” plutôt qu’un rangement déjà fait, cela évite les contestations sur l’étendue réelle du sinistre.
Que prend en charge l’assurance habitation en cas de fuite de toiture ?
Le principe est simple, mais souvent mal compris : votre contrat multirisque habitation (MRH) indemnise les conséquences du sinistre, pas sa cause. Concrètement, cela veut dire que les plafonds tachés, les murs gonflés, les sols abîmés et le mobilier détérioré sont couverts, alors que la réfection de la couverture reste en principe hors garantie, comme le rappelle MACIF dans sa fiche pratique sur les fuites de toiture.
Les exclusions les plus fréquentes concernent :
- le défaut d’entretien manifeste (gouttières bouchées depuis des années, tuiles cassées jamais remplacées) ;
- la vétusté normale de la couverture, considérée comme un vieillissement prévisible ;
- la négligence caractérisée, par exemple une réparation provisoire jamais suivie d’une intervention définitive.
Un dossier bien documenté avec preuves visuelles et factures d’entretien peut faire une vraie différence sur le montant final. Selon une analyse de France-Épargne sur la déclaration de sinistre habitation, un dossier solide augmente l’indemnisation de l’ordre de 20 à 30 % en moyenne par rapport à une déclaration sommaire sans justificatifs. La franchise contractuelle et la vétusté appliquée par l’assureur viennent ensuite réduire ce montant : mieux vaut le savoir avant de signer le constat.
Autre point souvent ignoré : la recherche de fuite réalisée sur la toiture, à l’extérieur du logement, nécessite généralement l’accord écrit préalable de l’assureur avant toute intervention facturée, contrairement à une recherche de fuite intérieure qui reste plus simplement prise en charge.
Comment déclarer un dégât des eaux toiture à son assurance ?
La loi fixe un cadre précis. L’article L113-2 du Code des assurances impose une déclaration dans les 5 jours ouvrés à compter de la découverte du sinistre, ce délai passant à 30 jours lorsque l’événement est reconnu catastrophe naturelle après publication de l’arrêté préfectoral. Passé ce délai sans motif légitime, l’assureur peut réduire ou refuser l’indemnisation.
Pour constituer un dossier recevable, réunissez :
- La déclaration signée, envoyée par lettre ou via l’espace client de l’assureur.
- Les photos datées de chaque dommage, avant tout nettoyage.
- Un inventaire des biens abîmés, avec factures d’achat si disponibles.
- Un devis ou une facture de couvreur décrivant précisément la cause.
- Un constat amiable si un tiers (voisin, copropriété) est impliqué.
La fiche Service-public.fr consacrée aux dégâts des eaux rappelle une checklist utile : coordonnées, numéro de contrat, description précise du sinistre et inventaire des biens touchés. Ne réalisez aucune réparation définitive avant le passage de l’expert. Les mesures conservatoires, comme le bâchage d’urgence, restent généralement remboursables au titre de la clause de sauvetage.
Qui paie quoi en copropriété : locataire, propriétaire ou syndic ?
La règle dépend de l’endroit où se situe le désordre. Si la fuite provient d’un élément privatif (velux mal posé, terrasse privative), c’est l’assurance du propriétaire concerné qui intervient. Si elle vient d’un élément de parties communes, comme la couverture générale de l’immeuble, la responsabilité et la déclaration remontent au syndic, selon les précisions du Crédit Agricole sur les infiltrations par la toiture.
- Locataire : signale la fuite au propriétaire ou au syndic sans délai, même sans en être responsable.
- Propriétaire occupant ou bailleur : déclare à son assureur si le désordre touche son lot privatif.
- Syndic : gère le sinistre côté parties communes et missionne l’expert de l’assurance de l’immeuble.
Pour les sinistres inférieurs à 5 000 € HT, la convention IRSI désigne un assureur gestionnaire unique et accélère nettement l’instruction du dossier, souvent en trois à six semaines. Coordonnez-vous vite avec le syndic ou les voisins concernés : un dossier partagé et cohérent évite les allers-retours entre plusieurs assureurs.
Comment se déroule l’expertise et l’application de la vétusté ?
Dès que le montant du sinistre dépasse un certain seuil, généralement autour de 1 600 € à 5 000 € selon les contrats, l’assureur envoie un expert pour évaluer les dommages sur place. Vous avez le droit d’être présent lors de cette visite, et vous pouvez demander une contre-expertise si le montant proposé vous semble sous-évalué.
La vétusté joue un rôle déterminant dans le calcul final. Plus votre toiture est ancienne sans entretien documenté, plus l’assureur applique une décote importante sur l’indemnisation. C’est là que l’historique d’entretien devient une arme défensive.
- Conservez toutes les factures de nettoyage, de démoussage et de réparation ponctuelle.
- Gardez les devis et rapports de couvreur, même pour des interventions mineures.
- Demandez systématiquement le détail du calcul de la décote appliquée par l’expert.
Conseil de pro : Un dossier d’indemnisation qui inclut des photos datées sous plusieurs angles et des factures d’entretien conformes aux DTU convainc plus facilement un expert que de simples déclarations orales. C’est souvent la différence entre une indemnisation correcte et un refus partiel.
Prévenir un dégât des eaux toiture : entretien et normes DTU
Un entretien régulier reste la meilleure protection, et le meilleur argument face à un assureur qui invoquerait la vétusté. Nettoyez les gouttières deux fois par an, contrôlez l’état des tuiles et du faîtage après chaque épisode de vent fort, et vérifiez les solins autour des cheminées et velux, points faibles classiques sur les toitures du 06.
Les normes DTU 40.21, 40.23 et 43.1 encadrent respectivement la pose des tuiles en terre cuite, la pose des tuiles plates et l’étanchéité des toitures-terrasses. Elles servent de référence technique aux assureurs et aux tribunaux pour juger la qualité d’une intervention, comme le détaille Edilians dans son analyse des obligations DTU : une pose non conforme complique fortement la mise en jeu de la garantie décennale en cas de litige ultérieur.
- Nettoyage gouttières et chéneaux : deux fois par an, avant l’automne et après l’hiver.
- Contrôle visuel après tempête ou épisode de mistral, particulièrement sur les toitures exposées de Grasse ou Vence.
- Inspection des solins et raccords de zinguerie tous les deux à trois ans, plus fréquemment près du littoral (Cagnes, Nice, Antibes) où les embruns salins accélèrent l’oxydation des fixations.
Comptez généralement entre 150 € et 400 € pour un nettoyage complet de gouttières sur une maison individuelle du 06, et entre 300 € et 900 € pour une réparation ponctuelle de solin ou de tuiles descellées, selon l’accessibilité et l’étendue du désordre.
Retour terrain : un sinistre traité à Cagnes-sur-Mer
Un propriétaire à Cagnes-sur-Mer nous a contactés un dimanche matin après une nuit de pluies cévenoles particulièrement intenses : une tache s’étalait sur le plafond du salon, juste sous une zone de faîtage visiblement descellée. Notre équipe est intervenue dans la journée pour bâcher la zone et limiter la propagation, puis a établi un rapport photographique détaillé transmis à l’assureur du propriétaire.
L’expert, mandaté quatre jours plus tard, a pu constater l’état exact du désordre grâce aux photos horodatées et au devis de réparation rédigé conformément au DTU 40.23. Le propriétaire a obtenu une indemnisation couvrant l’intégralité des travaux intérieurs, et la réparation de la couverture a été réalisée dans les jours suivants, sous garantie décennale et assurance RC pro de l’entreprise.
Ce type de dossier illustre pourquoi la rapidité de mise en sécurité et la rigueur documentaire comptent autant que la réparation elle-même. Retrouvez le détail de nos solutions rapides pour la toiture ou nos interventions locales à Cagnes-sur-Mer.
Le point de vue d’Aurélie sur les priorités à retenir
Trop de propriétaires perdent un temps précieux à chercher le “coupable” avant de sécuriser les lieux. L’ordre qui compte vraiment : bâcher, photographier, déclarer, puis discuter des responsabilités. Un devis qui mentionne explicitement les DTU 40.21, 40.23 ou 43.1 pèse lourd face à un expert, tout comme la garantie décennale d’un couvreur RGE Qualibat. Ne signez jamais un devis qui reste vague sur ces points.
— Aurélie
Une intervention d’urgence, un dossier assurance solide
Face à une fuite de toiture, la vitesse d’intervention change tout : plus le bâchage est rapide, moins les dégâts intérieurs s’aggravent, et moins votre dossier d’indemnisation se complique. Azur Toiture Rénovation intervient en urgence dans les Alpes-Maritimes, de Cagnes-sur-Mer à Nice, Antibes, Cannes, Grasse ou Vence, avec un diagnostic sinistre qui sert directement de base au chiffrage transmis à votre assureur.
Notre équipe, certifiée RGE Qualibat et couverte par une garantie décennale et une assurance RC professionnelle, réalise chaque réparation conformément aux DTU applicables à votre type de couverture, ce qui facilite l’acceptation du dossier par l’expert. Que vous ayez besoin d’un bâchage immédiat, d’un chiffrage pour votre assureur ou d’une rénovation complète de toiture, demandez dès maintenant un devis gratuit via notre page de réparation toiture à Cagnes-sur-Mer pour connaître le montant réel de votre intervention avant même l’expertise.
Sources
Pour vérifier les délais exacts et les formulaires à remplir, consultez l’article L113-2 du Code des assurances, la fiche Service-public.fr sur les dégâts des eaux, et la présentation de la convention IRSI par Odealim pour les cas de copropriété.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
- Article L113-2 du Code des assurances
- Service-public.fr — Assurance dégâts des eaux
- MACIF — Assurance fuite toiture (fiche pratique)
- Crédit Agricole — Fuite et infiltrations d’eau par la toiture : quelle prise en charge ?
Questions fréquentes
L’assurance prend-elle en charge les dégâts sur la toiture ?
Non, en principe : l’assurance habitation couvre les conséquences intérieures (plafonds, murs, mobilier), mais pas la réparation de la couverture elle-même, sauf tempête reconnue ou garantie décennale applicable.
Quel dégât des eaux est pris en charge par l’assurance ?
Sont généralement couverts les dommages causés par une infiltration soudaine et accidentelle à l’intérieur du logement, à l’exclusion des dommages liés à un défaut d’entretien manifeste ou à la vétusté de la toiture.
Que faire en cas de fuite d’eau par le toit ?
Sécurisez la zone (coupez l’électricité si nécessaire, surélevez les biens), bâchez la partie endommagée, photographiez chaque dégât et déclarez le sinistre à votre assureur dans les 5 jours ouvrés prévus par l’article L113-2. Un couvreur comme Azur Toiture Rénovation peut intervenir en urgence pour le bâchage et le diagnostic.
L’assurance habitation couvre-t-elle la recherche d’une fuite de toiture ?
La recherche de fuite intérieure est généralement prise en charge, mais la recherche extérieure sur la toiture nécessite le plus souvent l’accord écrit préalable de l’assureur avant toute intervention facturée.
Combien de temps a-t-on pour déclarer un dégât des eaux ?
Le délai légal est de 5 jours ouvrés à compter de la découverte du sinistre, porté à 30 jours lorsque l’événement est reconnu catastrophe naturelle après arrêté préfectoral.